Domain wg-frei.de kaufen?
Wir ziehen mit dem Projekt
wg-frei.de um.
Sind Sie am Kauf der Domain
wg-frei.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wg-frei.de kaufen?
Wann Bilanzierung nach IFRS?
Die Bilanzierung nach IFRS (International Financial Reporting Standards) ist für Unternehmen verpflichtend, die entweder an einer Börse notiert sind oder internationale Investoren anziehen möchten. Diese Standards werden von der International Accounting Standards Board (IASB) festgelegt und sind darauf ausgerichtet, eine konsistente und transparente Berichterstattung über die finanzielle Lage eines Unternehmens zu gewährleisten. Unternehmen müssen die IFRS anwenden, wenn sie ihre Konzernabschlüsse erstellen, um sicherzustellen, dass sie international anerkannte Rechnungslegungsstandards einhalten. Die Einhaltung der IFRS ermöglicht es Unternehmen, ihre Finanzinformationen besser vergleichbar zu machen und das Vertrauen von Investoren und anderen Interessengruppen zu stärken. Insgesamt tragen die IFRS dazu bei, die Transparenz und Glaubwürdigkeit der Finanzberichterstattung zu verbessern. **
Was sind die grundlegenden Prinzipien der Bilanzierung nach internationalen Rechnungslegungsstandards (IFRS)?
Die grundlegenden Prinzipien der Bilanzierung nach IFRS sind Fair Value, Wesentlichkeit und Bilanzwahrheit. Fair Value bedeutet, dass Vermögenswerte und Verbindlichkeiten zum aktuellen Marktwert bewertet werden. Wesentlichkeit verlangt, dass nur relevante Informationen in der Bilanzierung berücksichtigt werden, während Bilanzwahrheit die korrekte und vollständige Darstellung der finanziellen Lage eines Unternehmens sicherstellt. **


Ähnliche Suchbegriffe für Bilanzierung-nach-IAS-IFRS
Top-Angebote
Produkte zum Begriff Bilanzierung-nach-IAS-IFRS:
-
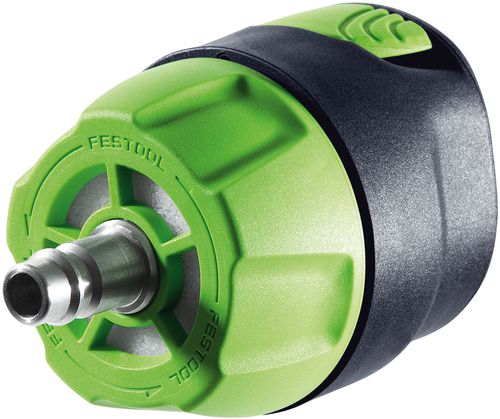
FESTOOL IAS-Anschluss IAS 3-SD, 90mmAnwendungsschwerpunkte IAS 3 SD und Druckluftschlauch DL (497215) für das Lackfinish mit dem Druckluft-Exzenterschleifer LEX 3 77 Zum Betrieb der Festool Druckluft-Maschinen ohne Staubabsaugung, z. B. beim Finish Passend für IAS 3-Schnittstelle (LEX 3) und IAS 2-Schnittstelle (LEX 2 und LRS) IAS-Schnittstelle und einfache Aufnahme des Druckluftschlauches sorgen für schnelles Arbeiten und Zeitersparnis Passend für für LEX 3, LEX 2, LRS zum direkten Anschluss eines Festool Druckluftschleifers an eine Druckluftleitung (ohne Absaugung) im Karton Service all-inclusive. Jetzt neu und fest verbunden mit jedem Festool Werkzeug. --> Mehr erfahren84,46 €*Versand: 5,40 €Sichere Weiterleitung zum Anbieter
-
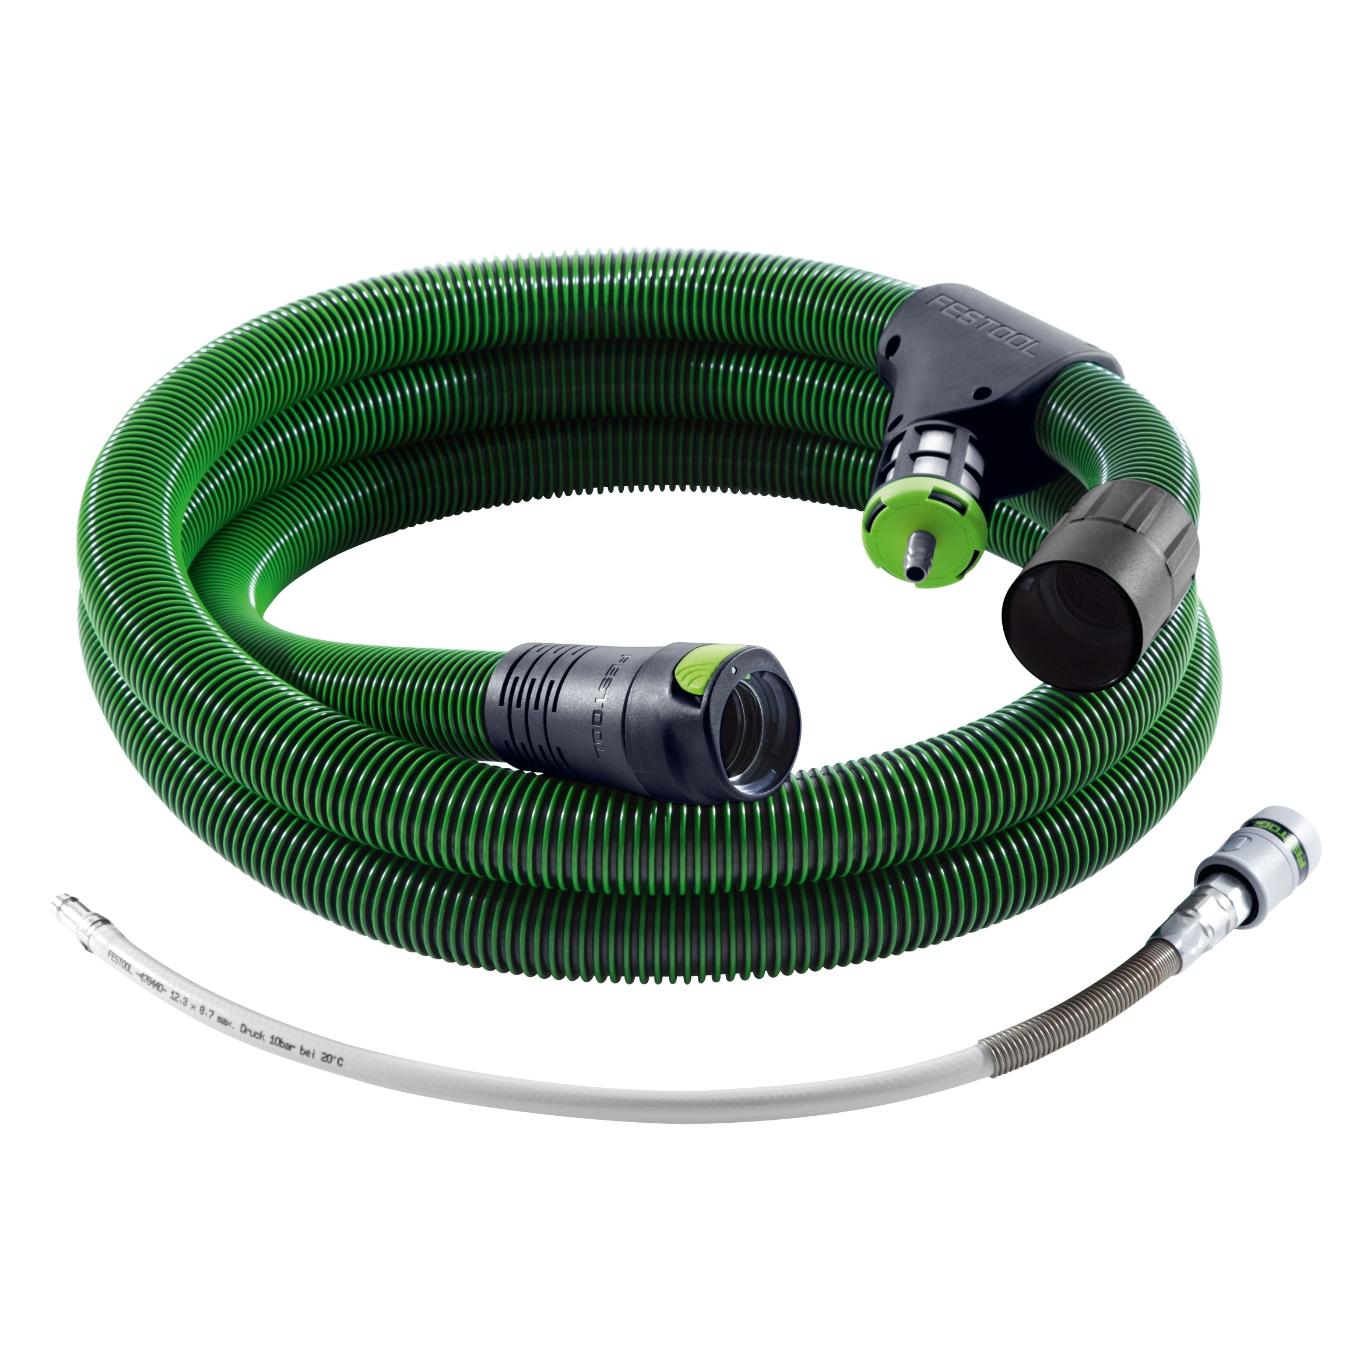
Festool IAS-Schlauch IAS 3-5000 ASAnwendungsschwerpunkteBei Arbeiten mit Druckluftschleifern wie LEX 2, LRS oder LEX 3 im geölten BetriebPassend für IAS 3-Schnittstelle (LEX 3) und IAS 2-Schnittstelle (LEX 2 und LRS)Druckluft, Absaugung und Abluft in einem Schlauch sorgen für Sicherheit beim Arbeiten und im ErgebnisAbluftführung im Schlauch vermeidet Öl auf der Oberfläche, kalte Abluft an Händen oder Unterarmen und schont die Gesundheit3-in-1 Schlauch und IAS-Schnittstelle sind einfach in der Anwendung und sparen Zeit beim WerkzeugwechselDrehausgleich sorgt für reibungsloses, schnelles Arbeiten und spart ZeitPassend fürfür LEX 3, LEX 2, LRSAntistatikentsprechend DIN IEC 312zum Anschluss eines Festool Druckluftschleifers an ein Festool Absaugmobil oder eine Energie-/Absaugampel390,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Festool IAS 3-SD IAS-Anschluss für Schleifmittel mit IAS-Anschluss , 4014549161015 (497214)Eigenschaften • IAS 3 SD und Druckluftschlauch DL (497215) für das Lackfinish mit dem Druckluft-Exzenterschleifer LEX 3 77.\n• Zum Betrieb der Festool Druckluft-Maschinen ohne Staubabsaugung, z. B. beim Finish.\n• Passend für IAS 3-Schnittstelle (LEX 3) und IAS 2-Schnittstelle (LEX 2 und LRS).\n• IAS-Schnittstelle und einfache Aufnahme des Druckluftschlauches sorgen für schnelles Arbeiten und Zeitersparnis.\n• Passend für LEX 3, LEX 2, LRS.\n• zum direkten Anschluss eines Festool Druckluftschleifers an eine Druckluftleitung (ohne Absaugung). Anwendung IAS 3 SD und Druckluftschlauch DL (497215) für das Lackfinish mit dem Druckluft-Exzenterschleifer LEX 3 77 \nZum Betrieb der Festool Druckluft-Maschinen ohne Staubabsaugung, z. B. beim Finish \nPassend für IAS 3-Schnittstelle (LEX 3) und IAS 2-Schnittstelle (LEX 2 und LRS) \nIAS-Schnittstelle und einfache Aufnahme des Druckluftschlauches sorgen für schnelles Arbeiten und Zeitersparnis \nAutomotive \nMaler und Lackierer \nzum direkten Anschluss eines Festool Druckluftschleifers an eine Druckluftleitung (ohne Absaugung) (497214)91,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter



-
Wie unterscheidet sich die Bilanzierung nach HGB von der nach IFRS? Welche Auswirkungen hat dies auf die Darstellung von Unternehmensbilanzen?
Die Bilanzierung nach HGB orientiert sich an nationalen Rechnungslegungsvorschriften, während die nach IFRS internationalen Standards folgt. Dies führt zu Unterschieden in der Bewertung von Vermögenswerten, Schulden und Eigenkapital. Die Darstellung von Unternehmensbilanzen kann je nach angewendeter Bilanzierungsmethode unterschiedlich ausfallen und somit die Vergleichbarkeit von Unternehmen erschweren. **
-
Wann Abschluss nach IFRS?
Der Abschluss nach IFRS (International Financial Reporting Standards) wird von Unternehmen erstellt, die entweder börsennotiert sind, international tätig sind oder sich freiwillig dazu entscheiden, diese Standards anzuwenden. Die Entscheidung, wann ein Unternehmen seinen Abschluss nach IFRS erstellt, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Rechtsprechung des Landes, in dem das Unternehmen ansässig ist, den Anforderungen der Investoren oder den regulatorischen Vorgaben. In der Regel müssen Unternehmen, die nach IFRS berichten, ihre Abschlüsse jährlich erstellen. Es ist wichtig, dass Unternehmen die jeweiligen Fristen und Anforderungen für die Erstellung ihres Abschlusses nach IFRS genau kennen und einhalten, um die Transparenz und Vergleichbarkeit ihrer Finanzinformationen sicherzustellen. **
-
Wann Konzernabschluss nach IFRS?
Der Konzernabschluss nach IFRS wird in der Regel von Unternehmen erstellt, die an internationalen Kapitalmärkten tätig sind oder börsennotiert sind. Die IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die eine einheitliche und transparente Darstellung der Finanzinformationen gewährleisten sollen. Unternehmen, die nach IFRS bilanzieren, müssen ihre Konzernabschlüsse gemäß den Vorschriften und Richtlinien dieser Standards erstellen. Dies ermöglicht es Investoren, die Finanzlage und Performance des Unternehmens besser zu verstehen und zu vergleichen. Unternehmen entscheiden sich oft für die Erstellung eines Konzernabschlusses nach IFRS, um ihre Glaubwürdigkeit und Transparenz zu erhöhen und den Zugang zu internationalen Kapitalmärkten zu erleichtern. **
-
Wie werden immaterielle Vermögenswerte in der Bilanzierung dargestellt? Was sind die Unterschiede zwischen IFRS und HGB in der Bilanzierung von Rückstellungen?
Immaterielle Vermögenswerte werden in der Bilanzierung zu Anschaffungskosten oder zu fortgeführten Anschaffungskosten bewertet. Unterschiede zwischen IFRS und HGB in der Bilanzierung von Rückstellungen liegen in der Bewertungsmethode, dem Ansatzzeitpunkt und den Angabepflichten. IFRS erlauben eine vorsichtigere Bewertung von Rückstellungen im Vergleich zu HGB. **

Wer kann nach IFRS bilanzieren?
Nach IFRS können Unternehmen bilanzieren, die entweder an einer Börse notiert sind oder sich dazu entscheiden, ihre Abschlüsse nach internationalen Rechnungslegungsstandards zu erstellen. Dies betrifft in erster Linie kapitalmarktorientierte Unternehmen, die eine hohe Transparenz und Vergleichbarkeit ihrer Finanzberichte sicherstellen müssen. Darüber hinaus können auch Unternehmen, die keine kapitalmarktorientierten Pflichten haben, freiwillig nach IFRS bilanzieren, um ihre Glaubwürdigkeit und Attraktivität für Investoren zu steigern. Es ist jedoch wichtig zu beachten, dass die Anwendung von IFRS in einigen Ländern gesetzlich vorgeschrieben ist, während in anderen Ländern die Wahl zwischen IFRS und nationalen Rechnungslegungsstandards besteht. **
Wie viele Unternehmen bilanzieren nach IFRS?
Wie viele Unternehmen bilanzieren nach IFRS? Insgesamt bilanzieren weltweit über 120 Länder nach den International Financial Reporting Standards (IFRS). Diese Standards werden von der International Accounting Standards Board (IASB) entwickelt und sind in vielen Ländern verpflichtend für die Erstellung von Abschlüssen von börsennotierten Unternehmen. In Europa sind alle Unternehmen, die an einer Börse gelistet sind, dazu verpflichtet, ihre Abschlüsse nach IFRS zu erstellen. In den USA hingegen wird hauptsächlich nach den US-GAAP Standards bilanziert, jedoch haben auch viele US-Unternehmen Tochtergesellschaften in Ländern, in denen IFRS angewendet wird. Insgesamt lässt sich sagen, dass eine große Anzahl von Unternehmen weltweit nach IFRS bilanziert, vor allem in Ländern, in denen diese Standards verpflichtend sind. **
Top-Angebote
Produkte zum Begriff Bilanzierung-nach-IAS-IFRS:
-
Festool IAS-Anschluss IAS 3-SDAnwendungsschwerpunkteIAS 3 SD und Druckluftschlauch DL (497215) für das Lackfinish mit dem Druckluft-Exzenterschleifer LEX 3 77Zum Betrieb der Festool Druckluft-Maschinen ohne Staubabsaugung, z. B. beim FinishPassend für IAS 3-Schnittstelle (LEX 3) und IAS 2-Schnittstelle (LEX 2 und LRS)IAS-Schnittstelle und einfache Aufnahme des Druckluftschlauches sorgen für schnelles Arbeiten und ZeitersparnisPassend fürfür LEX 3, LEX 2, LRSzum direkten Anschluss eines Festool Druckluftschleifers an eine Druckluftleitung (ohne Absaugung)101,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FESTOOL IAS-Anschluss IAS 3-SD, 90mmAnwendungsschwerpunkte IAS 3 SD und Druckluftschlauch DL (497215) für das Lackfinish mit dem Druckluft-Exzenterschleifer LEX 3 77 Zum Betrieb der Festool Druckluft-Maschinen ohne Staubabsaugung, z. B. beim Finish Passend für IAS 3-Schnittstelle (LEX 3) und IAS 2-Schnittstelle (LEX 2 und LRS) IAS-Schnittstelle und einfache Aufnahme des Druckluftschlauches sorgen für schnelles Arbeiten und Zeitersparnis Passend für für LEX 3, LEX 2, LRS zum direkten Anschluss eines Festool Druckluftschleifers an eine Druckluftleitung (ohne Absaugung) im Karton Service all-inclusive. Jetzt neu und fest verbunden mit jedem Festool Werkzeug. --> Mehr erfahren84,46 €*Versand: 5,40 €Sichere Weiterleitung zum Anbieter
-
Wann Bilanzierung nach IFRS?
Die Bilanzierung nach IFRS (International Financial Reporting Standards) ist für Unternehmen verpflichtend, die entweder an einer Börse notiert sind oder internationale Investoren anziehen möchten. Diese Standards werden von der International Accounting Standards Board (IASB) festgelegt und sind darauf ausgerichtet, eine konsistente und transparente Berichterstattung über die finanzielle Lage eines Unternehmens zu gewährleisten. Unternehmen müssen die IFRS anwenden, wenn sie ihre Konzernabschlüsse erstellen, um sicherzustellen, dass sie international anerkannte Rechnungslegungsstandards einhalten. Die Einhaltung der IFRS ermöglicht es Unternehmen, ihre Finanzinformationen besser vergleichbar zu machen und das Vertrauen von Investoren und anderen Interessengruppen zu stärken. Insgesamt tragen die IFRS dazu bei, die Transparenz und Glaubwürdigkeit der Finanzberichterstattung zu verbessern. **
-
Was sind die grundlegenden Prinzipien der Bilanzierung nach internationalen Rechnungslegungsstandards (IFRS)?
Die grundlegenden Prinzipien der Bilanzierung nach IFRS sind Fair Value, Wesentlichkeit und Bilanzwahrheit. Fair Value bedeutet, dass Vermögenswerte und Verbindlichkeiten zum aktuellen Marktwert bewertet werden. Wesentlichkeit verlangt, dass nur relevante Informationen in der Bilanzierung berücksichtigt werden, während Bilanzwahrheit die korrekte und vollständige Darstellung der finanziellen Lage eines Unternehmens sicherstellt. **
-
Wie unterscheidet sich die Bilanzierung nach HGB von der nach IFRS? Welche Auswirkungen hat dies auf die Darstellung von Unternehmensbilanzen?
Die Bilanzierung nach HGB orientiert sich an nationalen Rechnungslegungsvorschriften, während die nach IFRS internationalen Standards folgt. Dies führt zu Unterschieden in der Bewertung von Vermögenswerten, Schulden und Eigenkapital. Die Darstellung von Unternehmensbilanzen kann je nach angewendeter Bilanzierungsmethode unterschiedlich ausfallen und somit die Vergleichbarkeit von Unternehmen erschweren. **
-
Wann Abschluss nach IFRS?
Der Abschluss nach IFRS (International Financial Reporting Standards) wird von Unternehmen erstellt, die entweder börsennotiert sind, international tätig sind oder sich freiwillig dazu entscheiden, diese Standards anzuwenden. Die Entscheidung, wann ein Unternehmen seinen Abschluss nach IFRS erstellt, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Rechtsprechung des Landes, in dem das Unternehmen ansässig ist, den Anforderungen der Investoren oder den regulatorischen Vorgaben. In der Regel müssen Unternehmen, die nach IFRS berichten, ihre Abschlüsse jährlich erstellen. Es ist wichtig, dass Unternehmen die jeweiligen Fristen und Anforderungen für die Erstellung ihres Abschlusses nach IFRS genau kennen und einhalten, um die Transparenz und Vergleichbarkeit ihrer Finanzinformationen sicherzustellen. **
Ähnliche Suchbegriffe für Bilanzierung-nach-IAS-IFRS
-
Festool IAS-Schlauch IAS 3-5000 ASAnwendungsschwerpunkteBei Arbeiten mit Druckluftschleifern wie LEX 2, LRS oder LEX 3 im geölten BetriebPassend für IAS 3-Schnittstelle (LEX 3) und IAS 2-Schnittstelle (LEX 2 und LRS)Druckluft, Absaugung und Abluft in einem Schlauch sorgen für Sicherheit beim Arbeiten und im ErgebnisAbluftführung im Schlauch vermeidet Öl auf der Oberfläche, kalte Abluft an Händen oder Unterarmen und schont die Gesundheit3-in-1 Schlauch und IAS-Schnittstelle sind einfach in der Anwendung und sparen Zeit beim WerkzeugwechselDrehausgleich sorgt für reibungsloses, schnelles Arbeiten und spart ZeitPassend fürfür LEX 3, LEX 2, LRSAntistatikentsprechend DIN IEC 312zum Anschluss eines Festool Druckluftschleifers an ein Festool Absaugmobil oder eine Energie-/Absaugampel390,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Festool IAS 3-SD IAS-Anschluss für Schleifmittel mit IAS-Anschluss , 4014549161015 (497214)Eigenschaften • IAS 3 SD und Druckluftschlauch DL (497215) für das Lackfinish mit dem Druckluft-Exzenterschleifer LEX 3 77.\n• Zum Betrieb der Festool Druckluft-Maschinen ohne Staubabsaugung, z. B. beim Finish.\n• Passend für IAS 3-Schnittstelle (LEX 3) und IAS 2-Schnittstelle (LEX 2 und LRS).\n• IAS-Schnittstelle und einfache Aufnahme des Druckluftschlauches sorgen für schnelles Arbeiten und Zeitersparnis.\n• Passend für LEX 3, LEX 2, LRS.\n• zum direkten Anschluss eines Festool Druckluftschleifers an eine Druckluftleitung (ohne Absaugung). Anwendung IAS 3 SD und Druckluftschlauch DL (497215) für das Lackfinish mit dem Druckluft-Exzenterschleifer LEX 3 77 \nZum Betrieb der Festool Druckluft-Maschinen ohne Staubabsaugung, z. B. beim Finish \nPassend für IAS 3-Schnittstelle (LEX 3) und IAS 2-Schnittstelle (LEX 2 und LRS) \nIAS-Schnittstelle und einfache Aufnahme des Druckluftschlauches sorgen für schnelles Arbeiten und Zeitersparnis \nAutomotive \nMaler und Lackierer \nzum direkten Anschluss eines Festool Druckluftschleifers an eine Druckluftleitung (ohne Absaugung) (497214)91,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Festool IAS-Schlauch IAS 3 light 3500 ASIdeal für die LEX 3 Druckluft-Exzenterschleifer Druckluft und Absaugung in einem Schlauch und Außen-Abluftführung mit verringertem Schlauchdurchmesser begünstigen permanente Absaugung Diffuse Außen-Abluftführung sorgt für flexibles Arbeiten bei geringstem Luftstrom an Hand oder Unterarm 2-in-1 Schlauch und IAS-Schnittstelle sind einfach in der Anwendung und sparen Zeit beim Werkzeugwechsel Drehausgleich sorgt für reibungsloses, schnelles Arbeiten Entsprechend DIN IEC 312 Geeignet für LEX 3, LEX 2, LRS299,09 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Konzernabschluss nach IFRS?
Der Konzernabschluss nach IFRS wird in der Regel von Unternehmen erstellt, die an internationalen Kapitalmärkten tätig sind oder börsennotiert sind. Die IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die eine einheitliche und transparente Darstellung der Finanzinformationen gewährleisten sollen. Unternehmen, die nach IFRS bilanzieren, müssen ihre Konzernabschlüsse gemäß den Vorschriften und Richtlinien dieser Standards erstellen. Dies ermöglicht es Investoren, die Finanzlage und Performance des Unternehmens besser zu verstehen und zu vergleichen. Unternehmen entscheiden sich oft für die Erstellung eines Konzernabschlusses nach IFRS, um ihre Glaubwürdigkeit und Transparenz zu erhöhen und den Zugang zu internationalen Kapitalmärkten zu erleichtern. **
-
Wie werden immaterielle Vermögenswerte in der Bilanzierung dargestellt? Was sind die Unterschiede zwischen IFRS und HGB in der Bilanzierung von Rückstellungen?
Immaterielle Vermögenswerte werden in der Bilanzierung zu Anschaffungskosten oder zu fortgeführten Anschaffungskosten bewertet. Unterschiede zwischen IFRS und HGB in der Bilanzierung von Rückstellungen liegen in der Bewertungsmethode, dem Ansatzzeitpunkt und den Angabepflichten. IFRS erlauben eine vorsichtigere Bewertung von Rückstellungen im Vergleich zu HGB. **
-
Wer kann nach IFRS bilanzieren?
Nach IFRS können Unternehmen bilanzieren, die entweder an einer Börse notiert sind oder sich dazu entscheiden, ihre Abschlüsse nach internationalen Rechnungslegungsstandards zu erstellen. Dies betrifft in erster Linie kapitalmarktorientierte Unternehmen, die eine hohe Transparenz und Vergleichbarkeit ihrer Finanzberichte sicherstellen müssen. Darüber hinaus können auch Unternehmen, die keine kapitalmarktorientierten Pflichten haben, freiwillig nach IFRS bilanzieren, um ihre Glaubwürdigkeit und Attraktivität für Investoren zu steigern. Es ist jedoch wichtig zu beachten, dass die Anwendung von IFRS in einigen Ländern gesetzlich vorgeschrieben ist, während in anderen Ländern die Wahl zwischen IFRS und nationalen Rechnungslegungsstandards besteht. **
-
Wie viele Unternehmen bilanzieren nach IFRS?
Wie viele Unternehmen bilanzieren nach IFRS? Insgesamt bilanzieren weltweit über 120 Länder nach den International Financial Reporting Standards (IFRS). Diese Standards werden von der International Accounting Standards Board (IASB) entwickelt und sind in vielen Ländern verpflichtend für die Erstellung von Abschlüssen von börsennotierten Unternehmen. In Europa sind alle Unternehmen, die an einer Börse gelistet sind, dazu verpflichtet, ihre Abschlüsse nach IFRS zu erstellen. In den USA hingegen wird hauptsächlich nach den US-GAAP Standards bilanziert, jedoch haben auch viele US-Unternehmen Tochtergesellschaften in Ländern, in denen IFRS angewendet wird. Insgesamt lässt sich sagen, dass eine große Anzahl von Unternehmen weltweit nach IFRS bilanziert, vor allem in Ländern, in denen diese Standards verpflichtend sind. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.